油价百元拉锯,塑料原料“成本推、需求拖”——全球10月行情速览
PP拉丝一年涨了43.55%,LLDPE站上一年高位,原油还守在100美元附近。节后到底该囤货还是观望?
三句话看懂本周行情
1. 成本撑底:布伦特原油在100美元上下拉锯,塑料厂很难大幅让利。
2. 海外提价:中东、印度10月集体上调PP、PE报价,但买家不愿追高。
3. 月底警惕:10月下半月国内一批PE、PP新产能计划投产,库存本就偏高。
一、成本端:原油在100美元关口反复拉锯
9月是今年油价最疯狂的一个月。沙特东西管道9月10日停运后,布伦特原油一度在9月15日冲到131美元/桶,美国能源信息署(EIA)统计9月布伦特现货均价约114美元,比8月高出23美元。
进入10月,中东原油出口基本恢复,油价有所回落,但并没有跌下去。10月7日布伦特期货报101.6美元左右,同比仍高出五成以上。EIA最新预测,四季度布伦特均价约105美元。
传导到化工原料上,欧洲石脑油9月均价844美元/吨,环比涨13%,同比涨50%。对塑料厂来说,成本“地板”已经抬高,短期很难大幅让利。
二、中国市场:高位横盘,PE、PP同比大涨
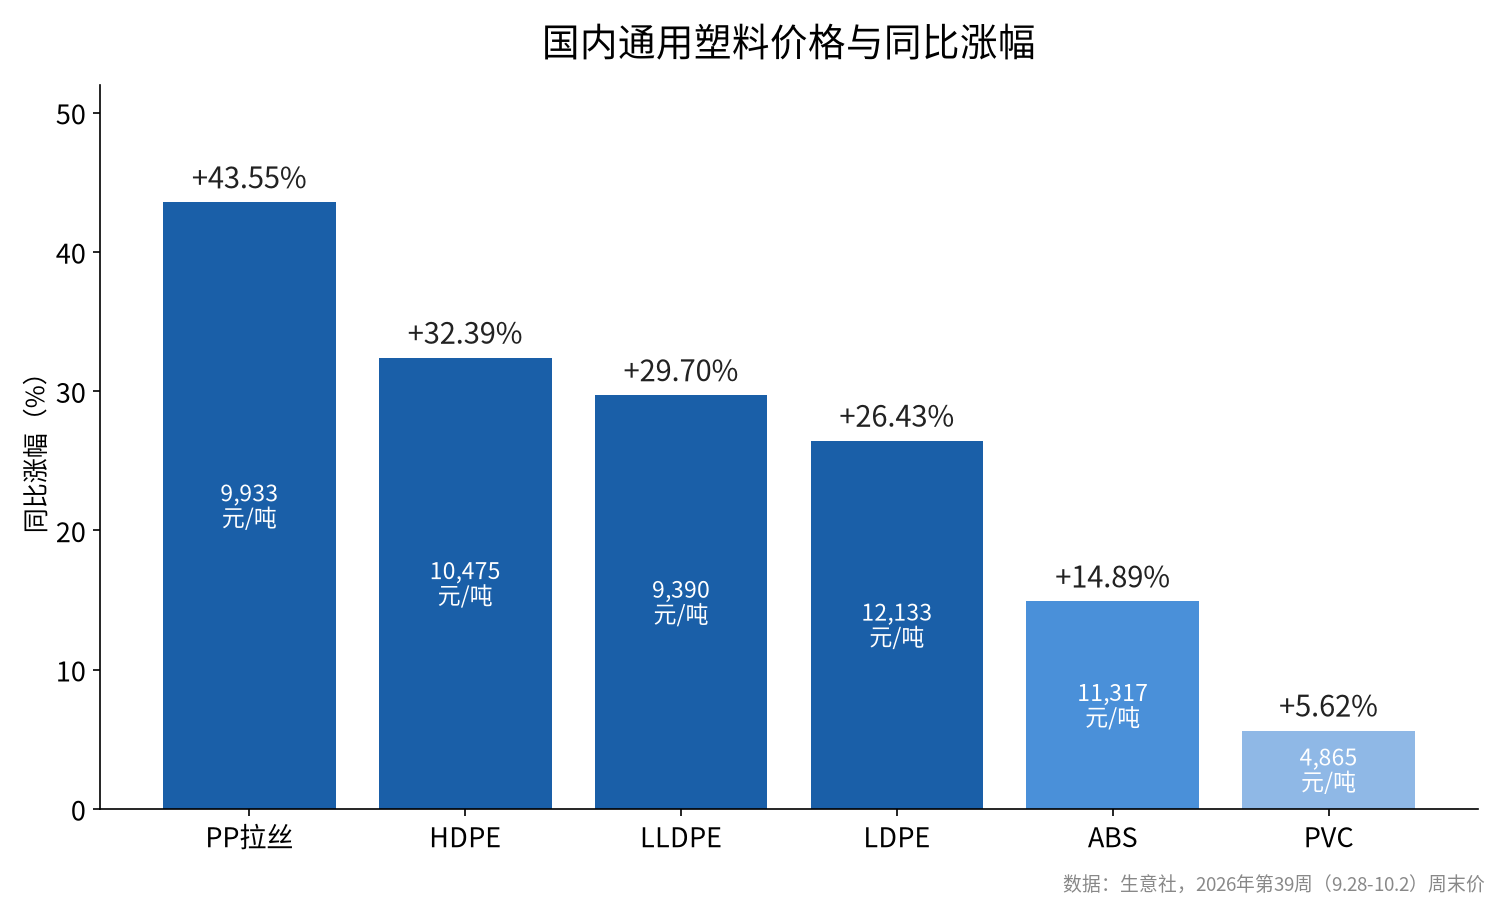
据生意社监测,节前一周(9.28-10.2)国内通用塑料价格涨跌互现:
PVC:4865元/吨,周涨4.42%,同比涨5.62%
ABS:11316.67元/吨,周涨1.34%,同比涨14.89%
LLDPE:9390元/吨,周涨1.24%,同比涨29.70%
LDPE:12133.33元/吨,周持平,同比涨26.43%
PP拉丝:9933.33元/吨,周跌0.17%,同比涨43.55%
HDPE:10475元/吨,周跌0.83%,同比涨32.39%
几个信号值得注意:
1. LLDPE已处于一年来高位,PP拉丝同比涨幅超过四成,聚烯烃整体处在“贵”的区间。
2. PVC虽然节前反弹,但仍处一年来中低位。行业亏损、企业主动降负,叠加欧盟9月23日对PVC发起反倾销立案调查,出口端压力不小。
3. 节后头几天现货基本持稳,下游随用随买,备货意愿偏低。
三、中东与亚洲:供应商集体提价,买家不愿追
沙特大厂10月PP报价结束了连续四个月的下跌,PE则延续9月涨势;马来西亚大厂10月聚烯烃报价远超买家预期;印度生产商10月上调挂牌价,HDPE管材和薄膜料每吨涨约1000卢比,LLDPE高熔指涨约2000卢比,PP全线涨约1000卢比。
但“报价涨”不等于“成交涨”。越南部分成交比挂牌低20美元/吨,马来西亚贸易商也在低于厂家挂牌价出货。东南亚PP、PE市场在中国国庆期间基本横盘,买卖双方都在观望。
四、欧美:欧洲PVC领跌,美国方向不明
欧洲9月PP、PE没有全面上涨,PVC跌得最明显,不过9月底起聚烯烃报价开始上调,市场预计10月乙烯合同价上涨。美国PE在9月回升后,10月买卖双方看法分歧。
五、后市怎么看
短期(10月上半月):成本支撑仍在,海外提价情绪会向国内传导,价格偏稳略强。
中期(10月下旬起):需要警惕供应压力。市场分析指出,10月下半月国内有一批PE、PP新产能计划投产,而库存本已高于五年同期均值;欧洲方面也预计月底需求回落。若油价随中东局势缓和而回调,聚烯烃存在回落风险。
给采购和贸易朋友的三点建议:
1. 聚烯烃按需采购,不宜在高位大量囤货;
2. PVC关注出口政策和装置检修,低位可适度关注;
3. 紧盯中东局势和原油走势,这仍是今年塑料价格最大的变量。
写在最后
你那边节后成交价多少?欢迎在评论区报个价,我们下周汇总给大家。
塑价365每周一更新全球塑料行情,点个关注,别错过下一期;觉得有用,转给做采购的同事。
注:文中数据来自生意社、ChemOrbis、CommoPlast、Plastinfo、PlasticPortal、EIA等公开信息,截至2026年10月7日,仅供参考,不构成投资建议。
